 微信公众号
微信扫一扫

理财收益下滑 如何配置资产?

今年3季度,最值得市场关注的一个变化是整个银行体系的存款出现了首次负增长,而原因则在于银行理财的爆炸式增长。对老百姓而言,银行理财的性质与银行存款完全一样,但提供的收益率几乎是存款的一倍,而且其预期收益率几乎都可以兑现,因而理财对银行存款具有无以伦比的替代性。
去年年底银行理财规模达到10万亿,占存款的比例超过10%,意味着经过几年普及之后,银行理财对存款的替代进入到了加速期,而今年以来银行理财余额的年均增速超过50%,每个季度的增量都在2万亿左右。
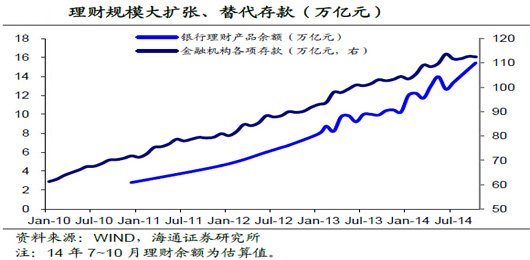
今年3季度,最值得市场关注的一个变化是整个银行体系的存款出现了首次负增长,而原因则在于银行理财的爆炸式增长。对老百姓而言,银行理财的性质与银行存款完全一样,但提供的收益率几乎是存款的一倍,而且其预期收益率几乎都可以兑现,因而理财对银行存款具有无以伦比的替代性。
去年年底银行理财规模达到10万亿,占存款的比例超过10%,意味着经过几年普及之后,银行理财对存款的替代进入到了加速期,而今年以来银行理财余额的年均增速超过50%,每个季度的增量都在2万亿左右。
从产品的生命周期而言,银行理财对存款的替代超过50%以后才会进入稳定期。目前银行总存款大约110万亿,其中居民存款总规模大约50万亿。保守假定一半左右居民存款被理财替代,则未来几年的新增银行理财规模在20万亿以上,可以保持目前每年10万亿左右规模的增长速度,而这也就意味着银行理财是当前资本市场最大的金主,除了银行理财,谁也不敢说自己有钱。
因此,无论股市和债市,未来的最大金主都是银行理财,因而理解银行理财的投资理念对于大类资产配置而言极其关键。当前市场参与者众多,而借钱投机者众,而真正有钱的只有银行理财一家,靠着存款源源不断的转移,是资本市场最伟大的接盘侠。
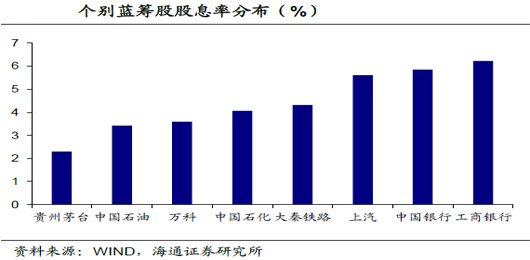
问题是,人家凭什么接盘,会接什么样的盘?答案其实很简单,得设身处地为人家着想,银行理财也不容易,必须满足客户5%的预期收益率,因而理财收益率成为其投资选择的重要标杆。
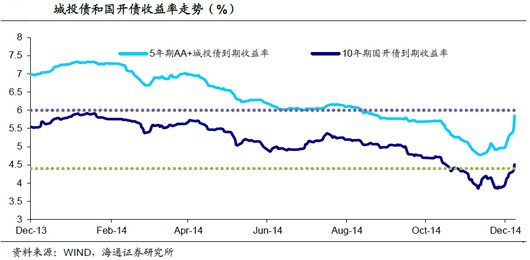
短期信用债虽然出现暴跌,但如果回顾今年全年,5年期AA+城投债利率的降幅高达250bp,从最高的7.3%最低降至4.8%,因而当前虽然短期出现100bp的回调,但是并没有逆转牛市的基调。而由于在短期大幅调整之后收益率再度满足银行理财的投资要求,给2015年投资创造了良好的机会。
因此,我们认为本轮债市调整已基本到位,10年国开债利率在4.4%以上,5年AA+城投债利率在6%左右绝对是配置机会,因为有钱人愿意接盘。





自定义html广告位